-
2026.09.01 . 陳碧芬/台北報導
台灣保險發展論壇》政治大學風險管理與保險學系教授兼系主任蔡政憲:接軌新制 壽險業轉向財務韌性
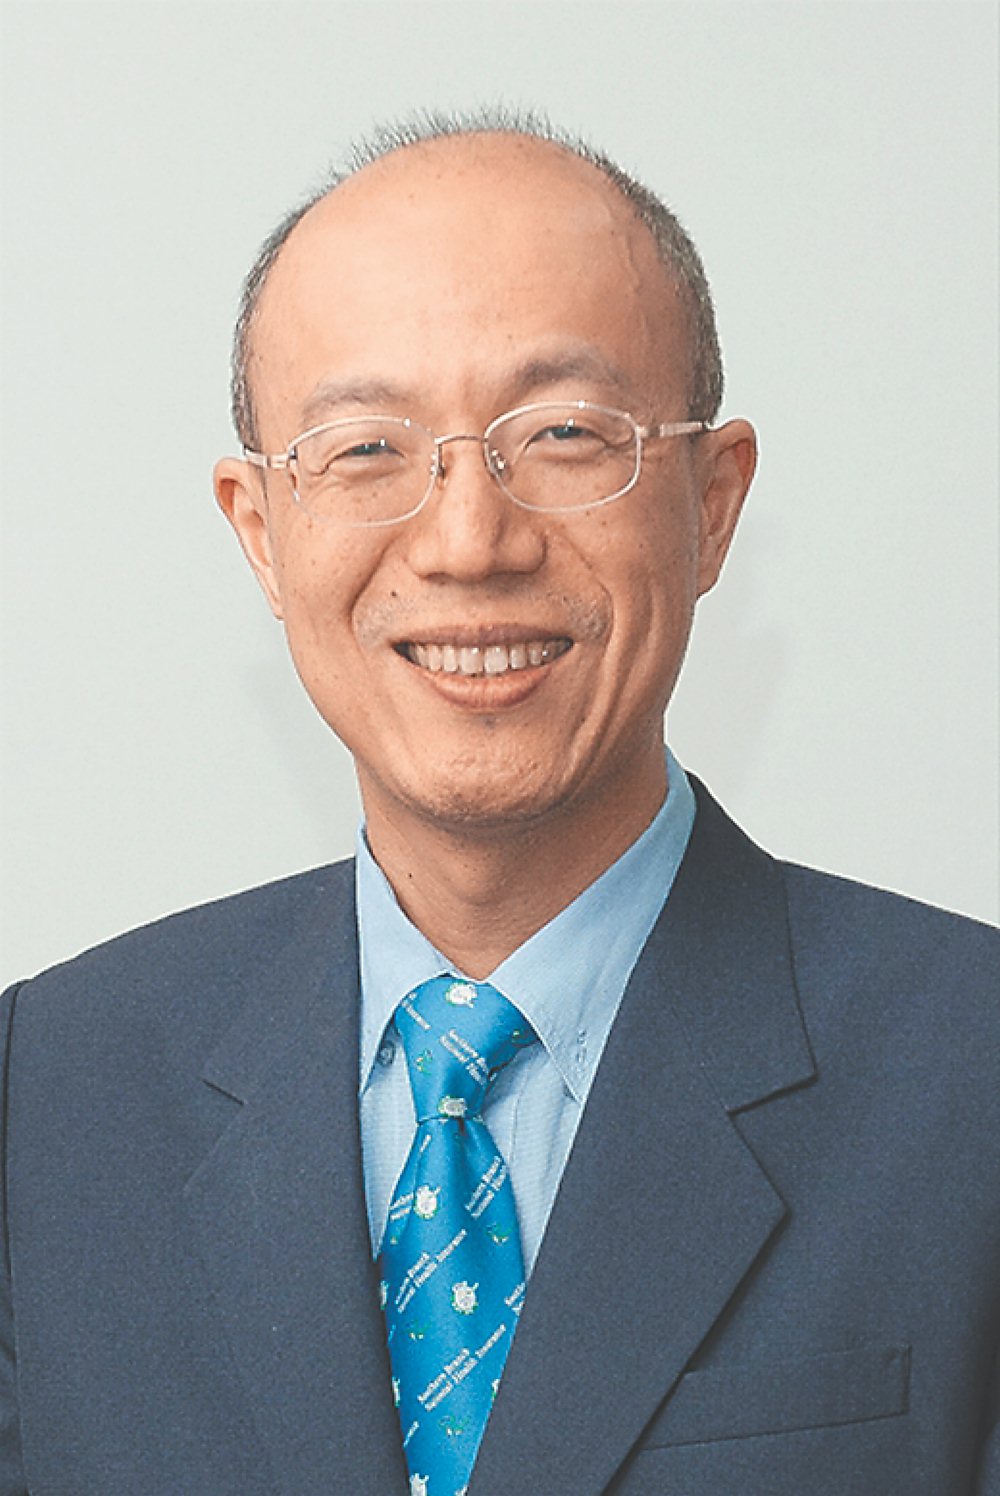
政治大學風險管理與保險學系教授兼系主任蔡政憲。圖/本人提供


 台灣保險市場今年正式實施 IFRS 17,保險業者從根本上改變追求保費規模的業務導向,轉向追求保險利潤CSM的健康體質,引導台灣壽險業重新回歸保障的保險業核心價值。今年第一季與半年度金控合併財報,迎來歷史性的大改版,以新制的保險服務結果與財務結果並列呈現,未來獲利來源變得高度透明與可預測。
政治大學風險管理與保險學系教授兼系主任蔡政憲認為,IFRS 17的實施為保險公司提供重新調整的機會,台灣壽險業能聚焦於強化資本、優化資產負債管理,並透過引進國際商品和監理創新,提升整體產業的國際競爭力,投資人和市場值得更關注公司端的轉型與財務韌性。
蔡政憲指出,IFRS 17新財務制度的引進,像替公司換了一套衣服。原本台灣保險業採用的是類似美國會計準則(GAAP)的規範,現在則轉向類似歐洲的準則,好比從「穿西裝」變成「穿和服」。
「企業本質不變,改變的是財務呈現的方式」,蔡政憲強調,企業本身沒有變,只是穿上不同的服裝,其行為舉止可能會因此不同。IFRS 17奠基於「原則基礎」(principle-based)的規範,給予主管機關和業者在落地台灣時,有修改和調整的空間。
他舉例說,評估負債面時,利率曲線的建構就非常關鍵,台灣市場缺乏長期公債交易,因此需要人為架構出一條曲線,並預設一個「終極利率」,目前台灣依循國際設定為4.4%。短期內讓許多壽險公司,尤其是老公司,帳面上看起來很不錯,緩解了原本因負利率和舊保單壓力喘不過氣的公司,獲得了調整資產和設計新商品的空間,有機會改善公司體質,等於是把公司的負債變小了,且提供了進入正向循環的機會。
蔡政憲認為,從保險財務管理的角度,壽險公司競爭力的關鍵確實因此正在從單純的符合制度轉向建立財務韌性。投資人、主管機關及市場應該觀察保險公司如何應對新制度帶來的轉型。若公司能成功轉型,財務指標將會慢慢修正,成為公司翻身過程的機會。
金管會積極推動亞洲資產管理中心政策,蔡政憲提議台灣保險業可以著力之策略,並依循國際制度逐步接軌的前題下,提升產業整體的國際競爭力。
首先,他建議,在亞資中心引進國際商品,讓消費者支付更合理的保費,享受更好的服務。他以個人在美國購買定期壽險的經驗為例,相似的保單保費僅為台灣的九分之一。藉由開放,促使本土業者反思,刺激台灣保險市場的同時,也提升消費者權益。
其次,開放高風險承受能力的投保人購買國際商品。蔡政憲認為,亞資中心服務的高資產、家族辦公室等特定客群,具有較高風險承受能力、且懂國際保險市場,可透過平台直接享有國際經紀商(international broker)在台灣的服務;也能藉機引進台灣目前尚未開發的創新商品,台灣業者亦能從中學習,透過監理沙盒等機制,在確保風險可控的前提下,與時俱進。